

変化を追い続けるデータ基盤へ
一度整備して終えるのではなく、現況との差分を確認しながら使い続ける視点が重要です。


Blog
ブログ
なゆた365|今日の観測
【Vol.031】
3分でつかむ
一度整備して終えるのではなく、現況との差分を確認しながら使い続ける視点が重要です。
道路・建物・地形・土地利用が変われば、過去のデータと現地の差も変化します。
何のために、どこまで、どの精度で扱うのかを先に定義して確認します。
アイキャッチキーワード:共有私道の負担は原則「持分按分」だが、合意・登記・行政指定で変わる
誰が私道の修繕費をどのように負担するのか――マンションでも戸建ての路地でも、共有私道を前にすると最初に浮かぶ疑問はこれです。本稿の原則的な答えは「基本は所有持分に応じた按分。ただし、通行地役権や修繕分担協定、管理規約、特定行政庁の指定(建築基準法上の道路情報)などの法的・事実的条件により負担方法は変わる」です。判断が変わる代表例は(1)通行地役権が設定されている、(2)修繕分担の合意が書面で残っている、(3)特定行政庁が指定道路等として扱うことにより建築確認の要否や後退が問題になる、の三点です。
導入で不安を抱える読者に寄り添うと、まず「誰に何を確認すれば先に進めるか」を示すことが安心につながります。本稿はその手順を、法律上の道路概念の整理→権利関係の確認→実務フロー(点検→見積→合意→実施)→合意書(修繕分担協定)設計、という順で平易に示します。各段で自治体差や個別事案の例外がある点は明示します。
共有私道の基本は所有持分に応じた按分での負担だが、次を必ず確認すること。通行地役権や修繕分担協定の有無、建築基準法上の位置指定・指定道路図の扱い(特定行政庁の情報公開状況)を確認すると、実効的な費用負担の決め方が見えてきます。建築基準法上の道路情報の整備や指定道路図・指定道路調書は各特定行政庁で管理され、公開状況に差がありますので、まず自治体窓口での確認が必須です。([mlit.go.jp](https://www.mlit.go.jp/jutakukentiku/build/jutakukentiku_house_tk5_000001.html))
何を「私道」と呼ぶかは当事者間の言葉ですが、建築上問題になる「法42条の道路(建築基準法上の道路)」は別枠です。法上の道路か否かで建築確認、接道義務、後退線などで必要な措置が変わります。特定行政庁は指定道路図・指定道路調書で道路情報を管理しており、その公開状況をまず確認してください(公開している自治体とそうでない自治体がある点に注意)。法令の条文や運用はe-Govの建築基準法条文で確認できます。([laws.e-gov.go.jp](https://laws.e-gov.go.jp/document?lawid=325AC0000000201_20220820_504AC0000000044))
なぜ重要か:道路の法的性格が「公道」相当の扱いになると、所有者の私的合意だけでは対応できないケース(行政の道路整備計画や後退要求)が出ます。次に何をするか:自治体で指定道路図の有無、道路台帳の記載、管理担当部署を確認することを最優先にしてください。([mlit.go.jp](https://www.mlit.go.jp/jutakukentiku/build/jutakukentiku_house_tk5_000001.html))
確認すべき最初の事実は「誰がどの持分をもっているか」です。法務局で登記事項証明書(登記簿謄本)を取得して持分比率、抵当権等の負担、地役権や通行地役権の設定の有無を確認します。持分が明確でも、通行地役権が設定されていると通行の優先や費用負担のルールが別途定められている場合があります。政府系の解説でも、私道は個人・法人が所有する道路であり、共有形態や利用実態が多様であると整理されています。([gov-online.go.jp](https://www.gov-online.go.jp/article/202508/entry-8610.html?utm_source=openai))
なぜ重要か:登記情報は第三者対抗力に関わります。次に何をするか:登記情報の確認→必要なら土地家屋調査士や司法書士に現況と登記の整合を相談してください。通行に関する合意が口約束だけの場合、後で争いになります。
ここでは実務で使える標準的なフローを示します。各段で自治体ルールや契約の有無により変更してください。
– 道路台帳・指定道路図の確認(道路管理者、幅員、指定の有無)。自治体の道路台帳は窓口や一部はウェブで閲覧可能です。([kensetsu.metro.tokyo.lg.jp](https://www.kensetsu.metro.tokyo.lg.jp/content/000044192.pdf?utm_source=openai))
– 登記簿で持分・地役権・抵当の有無を確認。必要に応じて現地測量で境界・幅員を確定(土地家屋調査士)。
– 現況写真・損傷箇所の整理→土木業者や舗装修繕業者に概算見積を依頼。見積は複数社で比較すること。
– 長期的な維持費(舗装寿命、排水、法面)を概算に入れる。
– 費用按分案の提示(持分按分、使用頻度按分、前回負担の清算、最低負担額の設定など複数案を用意)。
– 管理規約や修繕分担協定の作成。合意は書面化し、可能ならば公正証書化や登記による表示(例:管理規約の付記)を検討する。自治体や法務局が強制するわけではないものの、登記や公正証書がリスク低減に有効です。
– 発注、施工、完了検査、費用精算。領収書・仕様書を保管し、次期の費用予測に備える。
なぜ重要か:このフローは「合意がないまま修繕費を請求して揉める」ことを防ぐための現実的な手順です。次に何をするか:まず道路台帳と登記簿の取得、概算見積の取得を並行して行ってください。([kensetsu.metro.tokyo.lg.jp](https://www.kensetsu.metro.tokyo.lg.jp/content/000044192.pdf?utm_source=openai))
修繕分担協定に入れるべき主要項目は以下です:目的(共用部分の明確化)、対象範囲(路面・側溝・植栽等)、費用負担の算出方法(持分按分等)、緊急時の扱い(支払い期限、立替、留置特約等)、会計・報告の方法、紛争解決方法(協議→調停→訴訟等)、有効期間と更新手続き、継承時の扱い(所有者変更時の引継ぎ)。
実務上のポイントは、算定基準を誰がどの資料で確かめるかを明記することです(例:工事見積は原則2社以上、見積合意を基に按分)。また、所有者のうち所在不明者や費用未払い者が出た場合の手続き(管理組合による立替→差押えなど)も想定しておくと実効性が高まります。合意内容が強制力を持つかは形式(公正証書・登記)と当事者の構成によるため、専門家へ相談してください。
– 例1:持分が小さいが出入りで通行頻度が高い土地所有者が負担を拒否→使用実態按分や通行地役権の設定で調整。
– 例2:過去に無償で改修を行った所有者が次回も全額負担を主張→過去の領収書・合意書の有無で解決方針が変わる。過去の支出は帳簿で明確に残すこと。
– 例3:自治体が狭あい道路の改善を要求し、後退線が生じた場合→建築確認や後退線の扱いが建築許可に影響するため、速やかに特定行政庁と協議を。建築基準法上の道路情報整備状況は自治体により差があります。([mlit.go.jp](https://www.mlit.go.jp/jutakukentiku/build/jutakukentiku_house_tk5_000001.html))
回避策の共通点は「証拠を残す」「合意を文書化する」「自治体のルールを早めに確認する」ことです。
– 法務局で当該私道の登記事項証明書(持分・地役権・抵当等)を取得する。
– 管轄の道路管理担当(市区町村・都道府県)に道路台帳・指定道路図の有無を照会する。([kensetsu.metro.tokyo.lg.jp](https://www.kensetsu.metro.tokyo.lg.jp/content/000044192.pdf?utm_source=openai))
– 現地の損傷箇所を整理し、複数業者から概算見積を取得する。
– 費用按分(持分按分・使用頻度等)の案を作成し、所有者会議で複数案を提示する。
– 合意内容は修繕分担協定や管理規約に書面化し、必要に応じて公正証書化または専門家(司法書士・行政書士)に相談する。
– 合意後は領収書・仕様書・写真を保存し、次回に備えて資金計画を作る。
– 自治体からの改善要求や建築確認に関連する場合は特定行政庁と事前に協議する。([mlit.go.jp](https://www.mlit.go.jp/jutakukentiku/build/jutakukentiku_house_tk5_000001.html))
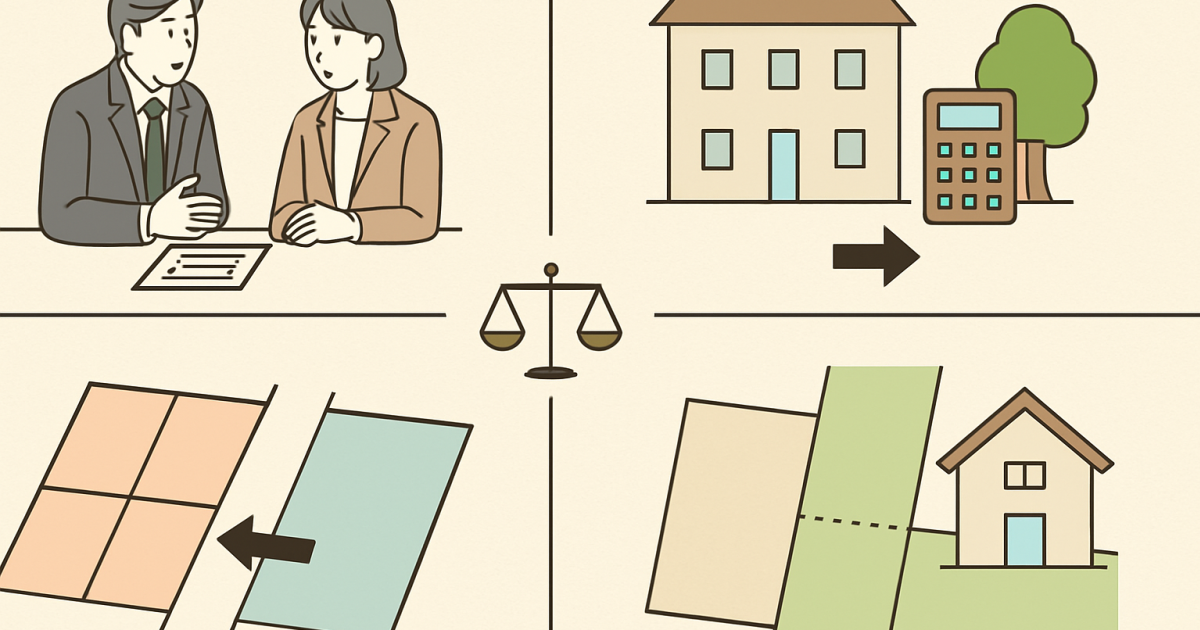
中心となる一つの疑問「共有私道の維持管理費は誰がどう払うのか」への短い答えは「原則は所有持分按分。ただし、通行地役権や書面による修繕分担協定、特定行政庁の道路指定などにより実際の負担は変わる」です。最初の具体的行動は(1)登記簿の取得、(2)道路台帳/指定道路図の確認、(3)概算見積取得の三点を同時並行で進めることです。以後は合意書の書面化と適切な証拠保全を優先してください。
本稿は全国的な制度と自治体運用の違いを踏まえて記述しています。税や手数料、具体的な期間、強制的な行政手続きの可否については自治体や案件ごとに差がありますので、それらは各自治体窓口や専門家にご照会ください。
\ 最新情報をチェック /

3Dデータを実際の測量、点群計測、現況把握に活用したい場合は、目的と必要精度を確認したうえで計測方法を整理します。
3D測量・点群計測のご相談はこちらCONTACT


